Domain festplatten-vernichtung.de kaufen?
Wir ziehen mit dem Projekt
festplatten-vernichtung.de um.
Sind Sie am Kauf der Domain
festplatten-vernichtung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festplatten-vernichtung.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
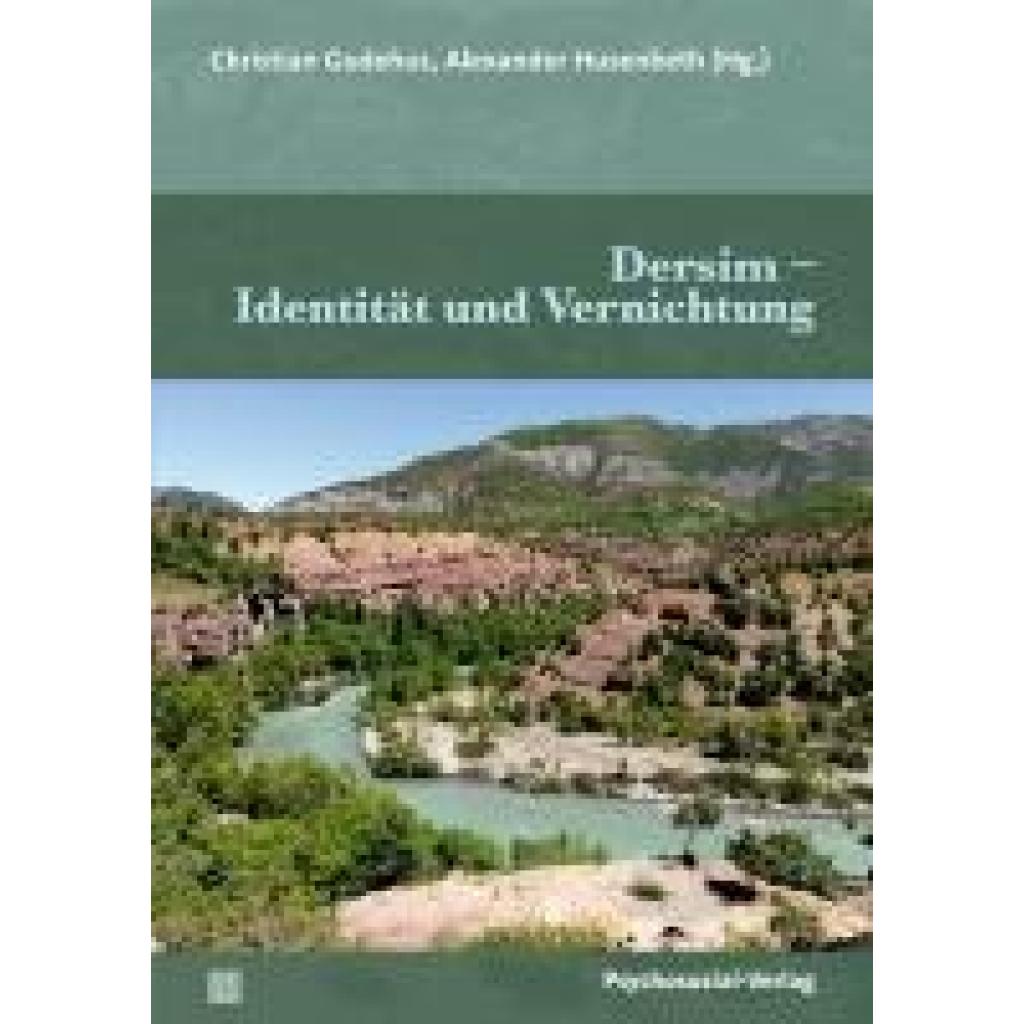
Dersim - Identität und VernichtungDersim - Identität und Vernichtung , Die in der Türkei liegende Region Dersim ist seit jeher Kristallisationspunkt vielfältiger geschichtlicher, kultureller und sprachlicher Entwicklungen. Die Historie des auch heute noch überwiegend von der alevitischen Religionsgemeinschaft bewohnten Gebiets ist dabei eng verwoben mit der Gewaltgeschichte des 20. Jahrhunderts: Die Dersim-Massaker zwischen 1937 und 1938 stellen den Ausgangspunkt von Traumata und Migrationsbewegungen dar, die insbesondere das Bild der jungen Türkei prägen und bis weit in die Gegenwart hineinwirken. Neben der Geschichte Dersims beleuchten die Beiträger*innen ebenso die über das Erlebte immer wieder herausgeforderte komplexe Identität der Dersimer*innen, die sich gerade im Kontext von religiösen Traditionen, eigenständiger Sprache und spezifischen kulturellen Bräuchen entfaltet. Mit Beiträgen von Filiz Çelik, Hüseyin Çelik, Mahîr Dogan, Martin Greve, Christian Gudehus, Ahmet Kerim Gültekin, Tessa Hofmann, Ismail Küpeli, Dilek Tepeli und Besim Can Z¿rh , Ansaugrohre & -schläuche > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 202410, Produktform: Kartoniert, Titel der Reihe: Forum Psychosozial##, Redaktion: Gudehus, Christian~Husenbeth, Alexander, Seitenzahl/Blattzahl: 265, Keyword: Alevitentum; An Dersim erinnern; Dersim; Dersim-Massaker; Gewaltgeschichte; Kultur; Migration; Migrationsbewegung; Sprache; Trauma; Türkei; alevitische Religionsgemeinschaft; kollektive Gewalt; türkische Region Dersim, Fachschema: Türkei~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Gewalt~Trauma (medizinisch)~Traumatologie~Soziologie, Fachkategorie: Gewalt in der Gesellschaft~Traumatologie, Therapie des Schocks~Soziologie, Warengruppe: TB/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 19, Gewicht: 391, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Das Vergessen der Vernichtung ist ein Teil der Vernichtung selbst, Fachbücher"Das Vergessen der Vernichtung ist ein Teil der Vernichtung selbst" ist ein eindringliches Fachbuch, das sich mit der Rolle der Ärzteschaft während der Zeit des Nationalsozialismus auseinandersetzt. Ausgezeichnet mit dem Forschungspreis, beleuchtet es die Lebensgeschichten von 23 Opfern der NS-Euthanasie, die auf der Grundlage von rekonstruierten Krankengeschichten erzählt werden. Diese Geschichten geben Einblick in das Schicksal von über 70.000 psychisch kranken und geistig behinderten Menschen, die zwischen 1940 und 1941 von Ärzten zur Tötung bestimmt wurden. Der Band bietet nicht nur eine historische Analyse der deutschen Anstaltspsychiatrie, sondern untersucht auch die sozialen und regionalen Hintergründe der Opfer sowie die Selektionskriterien der Täter. Durch die Wiederentdeckung von Krankenakten, die lange als verloren galten, wird es möglich, die Individualität der Opfer sichtbar zu machen und deren Schicksale in den historischen Kontext einzuordnen. Dieses Buch ist ein wichtiger Beitrag zur Erinnerungskultur und zur Aufarbeitung der Verbrechen des Nationalsozialismus.28,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dersim - Identität und VernichtungDersim - Identität und Vernichtung , Die in der Türkei liegende Region Dersim ist seit jeher Kristallisationspunkt vielfältiger geschichtlicher, kultureller und sprachlicher Entwicklungen. Die Historie des auch heute noch überwiegend von der alevitischen Religionsgemeinschaft bewohnten Gebiets ist dabei eng verwoben mit der Gewaltgeschichte des 20. Jahrhunderts: Die Dersim-Massaker zwischen 1937 und 1938 stellen den Ausgangspunkt von Traumata und Migrationsbewegungen dar, die insbesondere das Bild der jungen Türkei prägen und bis weit in die Gegenwart hineinwirken. Neben der Geschichte Dersims beleuchten die Beiträger*innen ebenso die über das Erlebte immer wieder herausgeforderte komplexe Identität der Dersimer*innen, die sich gerade im Kontext von religiösen Traditionen, eigenständiger Sprache und spezifischen kulturellen Bräuchen entfaltet. Mit Beiträgen von Filiz Çelik, Hüseyin Çelik, Mahîr Dogan, Martin Greve, Christian Gudehus, Ahmet Kerim Gültekin, Tessa Hofmann, Ismail Küpeli, Dilek Tepeli und Besim Can Z¿rh , Ansaugrohre & -schläuche > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 202410, Produktform: Kartoniert, Titel der Reihe: Forum Psychosozial##, Redaktion: Gudehus, Christian~Husenbeth, Alexander, Seitenzahl/Blattzahl: 265, Keyword: Alevitentum; An Dersim erinnern; Dersim; Dersim-Massaker; Gewaltgeschichte; Kultur; Migration; Migrationsbewegung; Sprache; Trauma; Türkei; alevitische Religionsgemeinschaft; kollektive Gewalt; türkische Region Dersim, Fachschema: Türkei~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Gewalt~Trauma (medizinisch)~Traumatologie~Soziologie, Fachkategorie: Gewalt in der Gesellschaft~Traumatologie, Therapie des Schocks~Soziologie, Warengruppe: TB/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 19, Gewicht: 391, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Vordenker der Vernichtung, Fachbücher von Götz AlyDas Standardwerk über die junge Planungselite des Holocaust. Es waren Tausende Professoren, Nachwuchswissenschaftler und Technokraten, die 1933 bis 1945 am Gemeinschaftsprojekt Grossdeutschland begeistert arbeiteten. Junge, karrierebewusste Ernährungsfachleute, Ökonomen und andere Vordenker des NS-Staats betrachteten Europa als überbevölkerten, weithin rückständigen Kontinent, der von Deutschland beherrscht und modernisiert werden müsse. Die "Entjudung" nutzten sie als Mittel zur Bereicherung und zur Rationalisierung der Wirtschaft. Die Ingenieure der Neuordnung drängten darauf, Grenzen zu verschieben, viele zehn Millionen Juden und Slawen zu deportieren, um für die übergrosse Mehrheit der Deutschen bessere Lebensverhältnisse zu schaffen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.