Domain festplatten-vernichtung.de kaufen?
Wir ziehen mit dem Projekt
festplatten-vernichtung.de um.
Sind Sie am Kauf der Domain
festplatten-vernichtung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festplatten-vernichtung.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
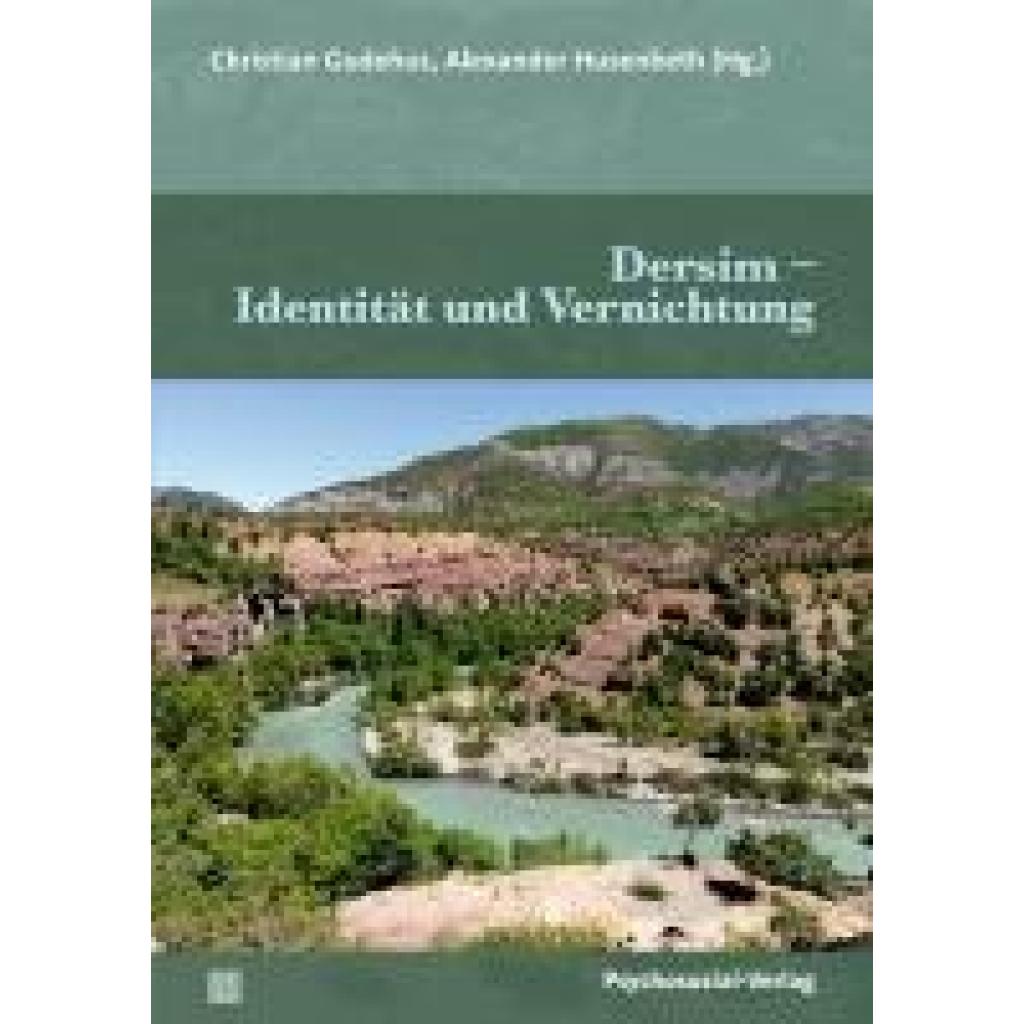
Dersim - Identität und VernichtungDersim - Identität und Vernichtung , Die in der Türkei liegende Region Dersim ist seit jeher Kristallisationspunkt vielfältiger geschichtlicher, kultureller und sprachlicher Entwicklungen. Die Historie des auch heute noch überwiegend von der alevitischen Religionsgemeinschaft bewohnten Gebiets ist dabei eng verwoben mit der Gewaltgeschichte des 20. Jahrhunderts: Die Dersim-Massaker zwischen 1937 und 1938 stellen den Ausgangspunkt von Traumata und Migrationsbewegungen dar, die insbesondere das Bild der jungen Türkei prägen und bis weit in die Gegenwart hineinwirken. Neben der Geschichte Dersims beleuchten die Beiträger*innen ebenso die über das Erlebte immer wieder herausgeforderte komplexe Identität der Dersimer*innen, die sich gerade im Kontext von religiösen Traditionen, eigenständiger Sprache und spezifischen kulturellen Bräuchen entfaltet. Mit Beiträgen von Filiz Çelik, Hüseyin Çelik, Mahîr Dogan, Martin Greve, Christian Gudehus, Ahmet Kerim Gültekin, Tessa Hofmann, Ismail Küpeli, Dilek Tepeli und Besim Can Z¿rh , Ansaugrohre & -schläuche > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 202410, Produktform: Kartoniert, Titel der Reihe: Forum Psychosozial##, Redaktion: Gudehus, Christian~Husenbeth, Alexander, Seitenzahl/Blattzahl: 265, Keyword: Alevitentum; An Dersim erinnern; Dersim; Dersim-Massaker; Gewaltgeschichte; Kultur; Migration; Migrationsbewegung; Sprache; Trauma; Türkei; alevitische Religionsgemeinschaft; kollektive Gewalt; türkische Region Dersim, Fachschema: Türkei~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Gewalt~Trauma (medizinisch)~Traumatologie~Soziologie, Fachkategorie: Gewalt in der Gesellschaft~Traumatologie, Therapie des Schocks~Soziologie, Warengruppe: TB/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 19, Gewicht: 391, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **


Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Das Vergessen der Vernichtung ist ein Teil der Vernichtung selbst, Fachbücher"Das Vergessen der Vernichtung ist ein Teil der Vernichtung selbst" ist ein eindringliches Fachbuch, das sich mit der Rolle der Ärzteschaft während der Zeit des Nationalsozialismus auseinandersetzt. Ausgezeichnet mit dem Forschungspreis, beleuchtet es die Lebensgeschichten von 23 Opfern der NS-Euthanasie, die auf der Grundlage von rekonstruierten Krankengeschichten erzählt werden. Diese Geschichten geben Einblick in das Schicksal von über 70.000 psychisch kranken und geistig behinderten Menschen, die zwischen 1940 und 1941 von Ärzten zur Tötung bestimmt wurden. Der Band bietet nicht nur eine historische Analyse der deutschen Anstaltspsychiatrie, sondern untersucht auch die sozialen und regionalen Hintergründe der Opfer sowie die Selektionskriterien der Täter. Durch die Wiederentdeckung von Krankenakten, die lange als verloren galten, wird es möglich, die Individualität der Opfer sichtbar zu machen und deren Schicksale in den historischen Kontext einzuordnen. Dieses Buch ist ein wichtiger Beitrag zur Erinnerungskultur und zur Aufarbeitung der Verbrechen des Nationalsozialismus.28,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dersim - Identität und VernichtungDersim - Identität und Vernichtung , Die in der Türkei liegende Region Dersim ist seit jeher Kristallisationspunkt vielfältiger geschichtlicher, kultureller und sprachlicher Entwicklungen. Die Historie des auch heute noch überwiegend von der alevitischen Religionsgemeinschaft bewohnten Gebiets ist dabei eng verwoben mit der Gewaltgeschichte des 20. Jahrhunderts: Die Dersim-Massaker zwischen 1937 und 1938 stellen den Ausgangspunkt von Traumata und Migrationsbewegungen dar, die insbesondere das Bild der jungen Türkei prägen und bis weit in die Gegenwart hineinwirken. Neben der Geschichte Dersims beleuchten die Beiträger*innen ebenso die über das Erlebte immer wieder herausgeforderte komplexe Identität der Dersimer*innen, die sich gerade im Kontext von religiösen Traditionen, eigenständiger Sprache und spezifischen kulturellen Bräuchen entfaltet. Mit Beiträgen von Filiz Çelik, Hüseyin Çelik, Mahîr Dogan, Martin Greve, Christian Gudehus, Ahmet Kerim Gültekin, Tessa Hofmann, Ismail Küpeli, Dilek Tepeli und Besim Can Z¿rh , Ansaugrohre & -schläuche > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 202410, Produktform: Kartoniert, Titel der Reihe: Forum Psychosozial##, Redaktion: Gudehus, Christian~Husenbeth, Alexander, Seitenzahl/Blattzahl: 265, Keyword: Alevitentum; An Dersim erinnern; Dersim; Dersim-Massaker; Gewaltgeschichte; Kultur; Migration; Migrationsbewegung; Sprache; Trauma; Türkei; alevitische Religionsgemeinschaft; kollektive Gewalt; türkische Region Dersim, Fachschema: Türkei~Migration (soziologisch)~Wanderung (soziologisch)~Zuwanderung~Gewalt~Trauma (medizinisch)~Traumatologie~Soziologie, Fachkategorie: Gewalt in der Gesellschaft~Traumatologie, Therapie des Schocks~Soziologie, Warengruppe: TB/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 19, Gewicht: 391, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Vordenker der Vernichtung, Fachbücher von Götz AlyDas Standardwerk über die junge Planungselite des Holocaust. Es waren Tausende Professoren, Nachwuchswissenschaftler und Technokraten, die 1933 bis 1945 am Gemeinschaftsprojekt Grossdeutschland begeistert arbeiteten. Junge, karrierebewusste Ernährungsfachleute, Ökonomen und andere Vordenker des NS-Staats betrachteten Europa als überbevölkerten, weithin rückständigen Kontinent, der von Deutschland beherrscht und modernisiert werden müsse. Die "Entjudung" nutzten sie als Mittel zur Bereicherung und zur Rationalisierung der Wirtschaft. Die Ingenieure der Neuordnung drängten darauf, Grenzen zu verschieben, viele zehn Millionen Juden und Slawen zu deportieren, um für die übergrosse Mehrheit der Deutschen bessere Lebensverhältnisse zu schaffen.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.